Автомобіль як фінансовий актив: як отримати кошти й продовжувати ним користуватися
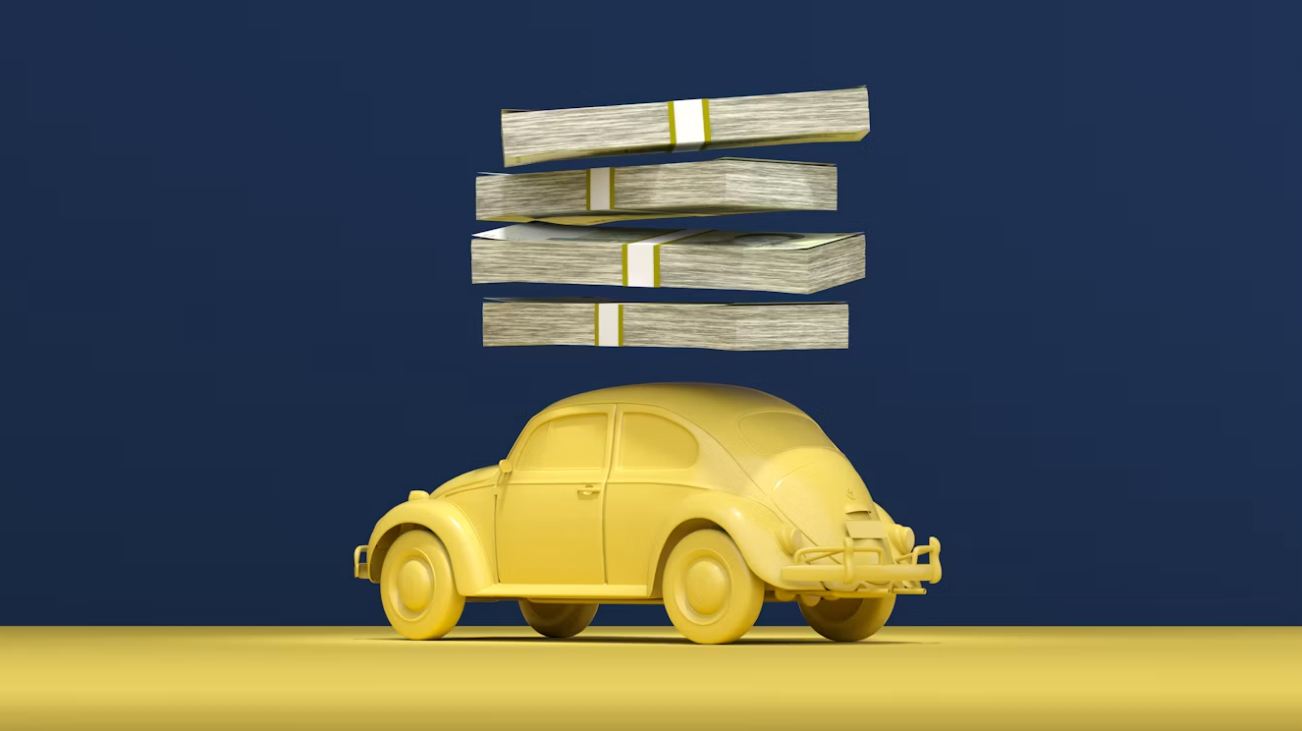
Для багатьох власників машина — це не лише засіб пересування, а й актив, який має ринкову вартість. У певних ситуаціях кредит під заставу авто без переоформлення може розглядатися як один із способів отримати потрібні кошти, не продаючи транспортний засіб і зберігаючи можливість користуватися ним у повсякденному житті.
Перед таким рішенням варто спочатку зрозуміти три речі: скільки грошей вам насправді потрібно, з яких доходів ви будете повертати кредит і чи важливо вам надалі щодня користуватися автомобілем. Це допоможе не брати більшу суму лише тому, що вартість авто дозволяє це зробити, а орієнтуватися на реальну потребу та можливості бюджету. Відповідно, якщо сума кредиту відповідає вашим доходам і витратам, виконувати зобов’язання за ним буде легше без надмірного навантаження на бюджет.
Що означає використовувати автомобіль як фінансовий актив
Фінансовий актив у побутовому розумінні — це майно, яке можна використати для отримання економічної вигоди. Автомобіль зазвичай не приносить пасивного доходу, однак має ліквідність, тобто його можна продати або використати як забезпечення за кредитним зобов’язанням.
Застава — це спосіб забезпечення виконання зобов’язання. Простими словами, автомобіль залишається майном власника, але на час дії договору виступає гарантією повернення коштів. Конкретний правовий режим, можливість користування транспортним засобом, обмеження щодо продажу чи іншого відчуження визначаються договором та нормами законодавства.
Це важлива відмінність від продажу автомобіля. Продаж означає втрату права власності в обмін на повну ринкову вартість машини. При заставі власник залучає лише певну суму, а автомобіль продовжує існувати як його актив, хоча на нього поширюються договірні обмеження.
Чому можливість користуватися авто має значення
Для людини, яка щодня їздить на роботу, перевозить дітей або живе за містом, автомобіль часто є частиною базової мобільності. Для підприємця, майстра, кур’єра чи торгового представника він може бути ще й робочим інструментом.
Тому перед оформленням кредиту під заставу авто важливо уточнити, чи зможете ви й надалі користуватися машиною. В одних випадках автомобіль залишається у власника, в інших його потрібно передати на спеціальну стоянку на час дії договору.
Якщо машина безпосередньо використовується для заробітку, варто оцінити не лише суму можливого фінансування, а й економічну цінність самого користування авто. Втрата доступу до нього навіть на кілька тижнів може спричинити непрямі витрати, які перевищать очікувану користь від кредиту.
Як визначається сума кредиту, яку можна отримати під авто
Розмір кредиту не дорівнює ринковій вартості автомобіля. Кредитодавець оцінює транспортний засіб як предмет забезпечення і враховує ризик зміни його вартості протягом строку договору.
На оцінку можуть впливати марка і модель, рік випуску, технічний стан, пробіг, комплектація, історія пошкоджень, попит на конкретну модель на вторинному ринку та юридичний статус автомобіля. Наприклад, популярний автомобіль із зрозумілою історією зазвичай оцінити простіше, ніж рідкісну модель, для якої на ринку мало схожих пропозицій.
Важливо не сприймати попередню оцінку як гарантовану суму кредиту. Остаточні умови можуть визначатися після перевірки документів, фотографій і даних про автомобіль. У деяких фінансових установах також може бути передбачена можливість отримати більшу суму за умови встановлення GPS-трекера. У такому випадку власник продовжує користуватися автомобілем у звичному режимі, а додатковий контроль за місцезнаходженням авто може впливати на доступний розмір фінансування.
Власнику також варто заздалегідь перевірити, чи немає щодо автомобіля чинних обтяжень, спірних питань із правом власності або інших юридичних обмежень. Крім стандартних документів, у деяких випадках можуть знадобитися додаткові підтвердження. Наприклад, для людини, яка перебуває у шлюбі, можуть попросити свідоцтво про шлюб, а також паспорт чоловіка або дружини разом зі згодою на заставу. Якщо шлюб розірвано — документ, що це підтверджує. Для внутрішньо переміщених осіб також може знадобитися витяг із реєстру територіальної громади. Конкретний перелік документів краще уточнювати заздалегідь, оскільки він залежить від обставин власника та вимог кредитодавця.
Як працює дистанційна оцінка автомобіля
Цифровізація фінансових сервісів дозволила перенести частину процедур в онлайн. Замість первинного огляду в офісі власник може подати заявку через застосунок, завантажити документи й зробити фотографії автомобіля відповідно до інструкції.
Такі фото потрібні не для формальності. Вони допомагають зафіксувати зовнішній стан автомобіля, кузов, салон, номерні знаки, окремі елементи та інші характеристики, необхідні для попередньої оцінки.
Автоматизована оцінка може використовувати ринкові дані та параметри конкретної машини для визначення орієнтовної вартості. Проте власнику варто самостійно порівняти результат із цінами на аналогічні автомобілі того самого року, модифікації та приблизного пробігу. Це дає базову точку контролю й допомагає зрозуміти, наскільки запропонована оцінка відповідає ринку.
Що перевірити до підписання кредитного договору
Найважливіший етап починається не з фотографування авто, а з перегляду документів. Кредитний договір потрібно оцінювати за повною вартістю зобов’язання, а не лише за процентною ставкою.
Перед підписанням варто перевірити:
загальну суму кредиту та суму, яка фактично буде отримана;
строк кредитування і графік платежів;
процентну ставку та порядок її нарахування;
комісії та інші обов’язкові платежі;
загальну вартість кредиту;
умови дострокового погашення;
відповідальність за прострочення;
умови користування заставленим автомобілем;
підстави та порядок звернення стягнення на предмет застави.
Окремо варто перевірити реальну річну процентну ставку (РРПС). Вона показує, скільки фактично коштуватиме кредит з урахуванням основних витрат, а не лише відсотків. Це допомагає порівнювати різні пропозиції між собою. Також обов’язково перегляньте графік платежів і всі додаткові витрати, зазначені в договорі.
Електронний підпис
Дистанційне підписання договорів скорочує кількість фізичних візитів, але не робить документ менш значущим. Електронний підпис підтверджує вашу згоду з умовами договору, тому перед підписанням важливо уважно прочитати документ і перевірити всі умови, зазначені в ньому.
Перед електронним підписанням доцільно завантажити або зберегти договір, прочитати всі додатки та перевірити, чи збігаються зазначені суми, строки й платежі з тими умовами, які були обговорені або запропоновані раніше.
Особливо уважно потрібно читати положення про заставу. Якщо певний пункт незрозумілий, краще отримати його пояснення до підписання, а не після виникнення спору.
Коли використання авто як застави може бути фінансово виправданим
Сам факт наявності автомобіля не означає, що його доцільно використовувати як забезпечення. Спочатку потрібно визначити мету залучення коштів і реалістичний план повернення боргу.
Наприклад, якщо кошти потрібні для покриття короткострокового розриву в особистому чи підприємницькому бюджеті, варто розрахувати майбутні надходження і перевірити, чи дозволять вони виконувати графік без нового запозичення. Якщо ж регулярного джерела для погашення немає, застава цінного майна підвищує фінансове навантаження.
Важливо реалістично оцінити, чи зможете ви повернути кредит без надмірного навантаження на бюджет. Варто враховувати не лише поточний дохід, а й можливі непередбачені витрати або тимчасове зменшення заробітку. Якщо навіть за таких обставин платежі залишаються посильними, ризик фінансових труднощів буде нижчим.
Які ризики не можна ігнорувати
Основний ризик заставного кредитування очевидний: невиконання зобов’язань може мати наслідки для заставленого майна відповідно до договору та законодавства. Саме тому кредит під заставу авто не слід розглядати як «легкий спосіб отримати гроші».
Ще один важливий ризик — неправильно оцінити свої фінансові можливості. Не варто дивитися лише на розмір щомісячного платежу. Потрібно врахувати й інші постійні витрати: пальне, ремонт авто, страхування, житло, комунальні платежі та повсякденні потреби. Головне — щоб після сплати кредиту в бюджеті залишалося достатньо коштів на звичайні витрати.
Також важливо мати резерв на непередбачувані ситуації. Несправність автомобіля не припиняє кредитне зобов’язання, а якщо машину використовують для роботи, ремонт може одночасно зменшити дохід і збільшити витрати.
Автомобіль може бути фінансовим активом, але рішення про кредит під заставу має бути зваженим
Можливість використати автомобіль як заставу без його продажу дає власнику додатковий фінансовий інструмент. Онлайн-заявка, дистанційна оцінка через застосунок і електронне підписання договору можуть спростити саму процедуру, однак не змінюють економічної суті кредиту: отримані кошти потрібно повернути на погоджених умовах.
Тому головне питання полягає не в тому, наскільки швидко можна оформити фінансування, а в тому, чи відповідає воно потребі, бюджету та допустимому рівню ризику конкретної людини. Перед підписанням варто порівняти альтернативи, перевірити повну вартість кредиту, уважно прочитати договір і переконатися, що автомобіль залишатиметься доступним на тих умовах, які справді потрібні власнику.
Пов'язані статті

Процедура отримання довідки досить проста і зазвичай займає від кількох хвилин до кількох днів, зале..
Кредитування для ФОП надає вигідні переваги: швидкість зручного оформлення онлайн, гнучкість креди..