Терміни подачі декларації та сплати податків за 3 квартал 2026 року для ФОП
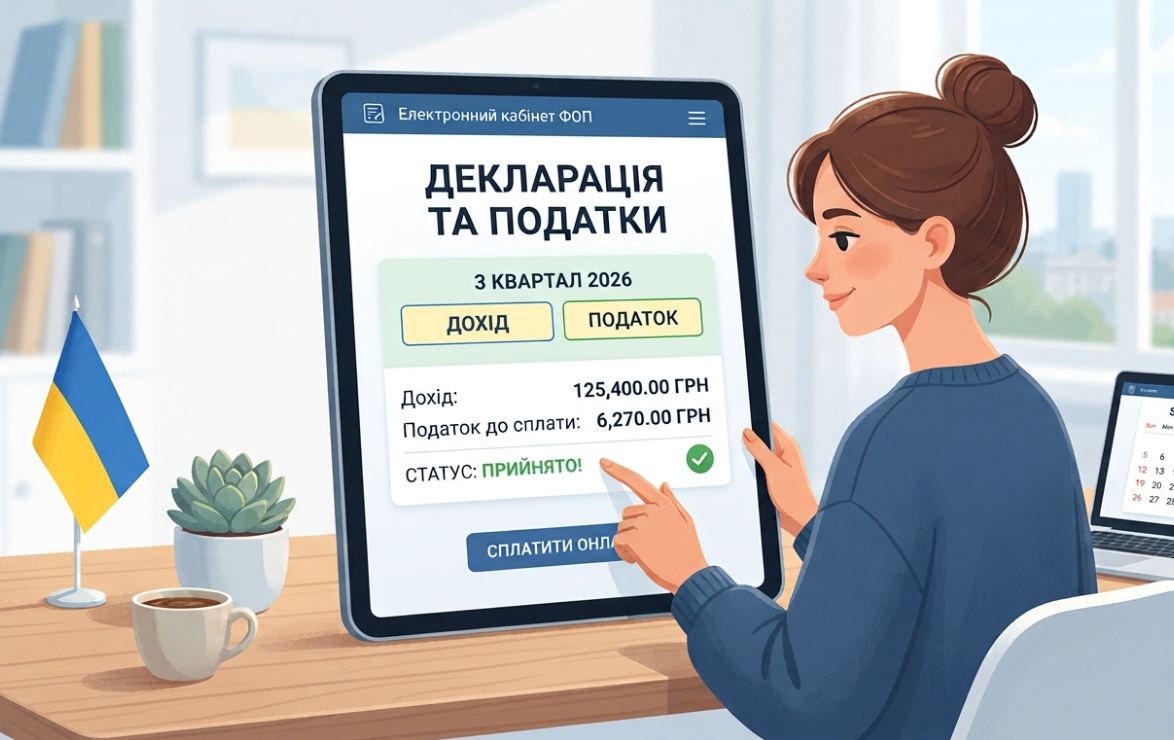
Третій квартал 2026 року закрився 30 вересня, і для фізичних осіб-підприємців починається осінній звітний цикл. Дати залежать від групи єдиного податку, наявності найманих працівників і системи оподаткування. Сума податку прив'язана до соціальних стандартів, встановлених Законом «Про Державний бюджет України на 2026 рік»: прожитковий мінімум для працездатних осіб дорівнює 3 328 грн, мінімальна заробітна плата — 8 647 грн. Нижче зібрано всі строки й суми з поясненням механіки їх обчислення.
Календар третього кварталу 2026 року
Для більшості підприємців осінь зводиться до кількох дат, які варто внести в календар заздалегідь:
- 19 жовтня (понеділок) — сплата ЄСВ за себе за липень–вересень для всіх ФОП без пільг, а також авансових платежів з ПДФО та військового збору для підприємців на загальній системі;
- 20 жовтня (вівторок) — щомісячна сплата єдиного податку й військового збору за жовтень для 1 та 2 груп;
- 9 листопада (понеділок) — подання декларації платника єдиного податку 3 групи за 9 місяців і квартальної єдиної звітності роботодавцями;
- 19 листопада (четвер) — сплата єдиного податку та військового збору за третій квартал для 3 групи;
- 20 листопада (п'ятниця) — сплата єдиного податку й військового збору за листопад для 1 та 2 груп.
Декларація ФОП 3 групи за 9 місяців
Підприємці третьої групи звітують щоквартально. Декларацію подають протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу. Відлік від 30 вересня дає 9 листопада, і ця дата припадає на робочий понеділок, тому граничний термін подання цього разу не переноситься.
Документ складають наростаючим підсумком. У звіті за III квартал вказують дохід сумарно за I, II та III квартали, і саме тут найчастіше трапляються помилки, коли підприємець вписує лише суму липня–вересня. Застосунок Дія спрощує цей крок: достатньо внести дані за III квартал, і сервіс підтягне попередню інформацію та розрахує загальну суму податків. Подати декларацію також можна через Електронний кабінет платника податків.
Перед заповненням варто звірити накопичений дохід із річним лімітом. Третя група може отримати протягом року до 1167 мінімальних заробітних плат, що у 2026 році дорівнює 10 091 049 гривень. Для першої групи межа складає 1 444 049 грн, для другої — 7 211 598 грн.
Сплата єдиного податку та військового збору третьою групою
Гроші до бюджету надходять за десять днів після граничного строку подання декларації. Граничний термін сплати ЄП та ВЗ за 3 квартал 2026 року — до 19.11.2026 включно. Неплатники ПДВ сплачують 5% єдиного податку від доходу кварталу, платники ПДВ — 3%. Військовий збір для третьої групи нараховують за ставкою 1% від того самого доходу.
Розрахунок на конкретних цифрах виглядає так. Підприємець отримав за липень–вересень 300 000 грн. Єдиний податок за ставкою 5% дорівнює 15 000 грн, військовий збір за ставкою 1% — 3 000 грн. Разом до 19 листопада потрібно сплатити 18 000 грн двома окремими платежами на різні рахунки.
Окремо нагадаємо про реквізити. З 1 липня 2026 року Державна казначейська служба відкрила нові бюджетні рахунки для сплати військового збору, тож платіжку за третій квартал слід формувати за оновленими даними з сайту ДПС вашої області. Старий шаблон у банківському застосунку краще видалити, щоб кошти не зависли на закритому рахунку.
ЄСВ за себе
Єдиний соціальний внесок підприємці на спрощеній системі сплачують поквартально незалежно від групи. Граничний строк сплати — 19-те число місяця, наступного за кварталом, а коли воно випадає на вихідний, строк переноситься на наступний робочий день. Цього року 19 жовтня припадає на понеділок, тому перенесення немає.
Мінімальна сума прив'язана до мінімальної зарплати: 22% від 8 647 грн дають 1 902,34 грн на місяць. Відповідно, мінімальний ЄСВ за липень–вересень 2026 року в сумі 5 707,02 грн потрібно сплатити до 19 жовтня включно. Підприємець може внести більше, якщо хоче збільшити страховий стаж і майбутню пенсію. Пільга з єдиного податку й військового збору для ФОП з територій бойових дій на ЄСВ автоматично не поширюється, і статус щодо внеску варто перевіряти окремо.
ФОП 1 і 2 груп у жовтні та листопаді
Перша й друга групи сплачують податки авансом щомісяця, тому за третій квартал вони вже розрахувалися платежами до 20 липня, 20 серпня та 20 вересня. Декларацію ці підприємці подають один раз на рік: у загальному випадку ФОП груп 1 та 2 звітують щодо ЄП та ВЗ за рік.
Восени для них діють звичайні щомісячні строки. Максимальна ставка єдиного податку для першої групи дорівнює 332,80 грн (не більше 10% прожиткового мінімуму), для другої — 1 729,40 грн (не більше 20% мінімальної зарплати). До цього додається військовий збір для ФОП першої, другої та четвертої груп у розмірі 864,70 грн (10% мінімальної заробітної плати), який сплачують щомісячно, не пізніше 20 числа поточного місяця включно. Платежі за жовтень потрібно внести до 20 жовтня, за листопад — до 20 листопада. Разом із ЄСВ за третій квартал підприємець другої групи у жовтні перераховує 1 729,40 + 864,70 + 5 707,02 = 8 301,12 грн.
ФОП на загальній системі оподаткування
Підприємці на загальній системі квартальної декларації не подають, проте сплачують авансові внески з ПДФО за ставкою 18% та військового збору за ставкою 5% від чистого доходу кварталу. Аванси з військового збору сплачують у тому ж порядку і строки, що й аванси з ПДФО, і безпечною датою за третій квартал є 19 жовтня 2026 року. Якщо розрахунок авансу за квартал дає від'ємне значення, платити його не потрібно. Податківці підтверджують, що до ФОП на загальній системі не застосовуються штрафи за несвоєчасну сплату авансових внесків з ПДФО, тож прострочення аванса загрожує хіба що пенею після річної декларації.
Підприємці з найманими працівниками
З 2026 року роботодавці звітують за новою формою. Наказом Міністерства фінансів від 7 травня 2026 року №243 затверджено нову форму об'єднаної звітності з ЄСВ, ПДФО та військового збору, і вперше її подавали за другий квартал. Звіт за третій квартал подають у той самий 40-денний строк, тобто до 9 листопада. Утримані з зарплати ПДФО (18%) і військовий збір (5%) перераховують у день виплати доходу, а ЄСВ (22%) — до 20 числа наступного місяця.
ФОП третьої групи, які наймають працівників, мають пам'ятати ще про один документ. До 9 листопада потрібно подати звіт про внесок за працевлаштування осіб з інвалідністю за I, II і III квартали 2026 року, а сам внесок за потреби сплатити до 19 листопада.
Штрафи за порушення строків
Розмір санкцій залежить від групи та виду порушення. Для перших двох груп за будь-яке порушення строку сплати передбачено фіксований штраф у розмірі 50% ставки ЄП. У грошах це 166,40 грн для першої групи та 864,70 грн для другої.
Для третьої групи Податковий кодекс передбачає штраф 340 грн за неподання або несвоєчасне подання декларації (п. 120.1 ПКУ) і 1 020 грн за повторне порушення протягом року. Затримка сплати податкового зобов'язання коштує 10% від суми боргу, якщо прострочення триває до 30 днів, і 20%, якщо понад 30 днів (п. 126.1 ПКУ). Для підприємця з прикладу вище тиждень зволікання з платежем у 18 000 грн обернувся б штрафом 1 800 грн. Найнадійніший спосіб уникнути санкцій — подати декларацію в перші дні листопада і сплатити податок одразу після реєстрації звіту, перевіривши в Електронному кабінеті, що платіж зарахувався на правильний рахунок.
Пов'язані статті
Як ФОП вести записи інтернет-магазину, звіряти платежі, оформлювати історію повернень і передавати б..

Прийом оплати на рахунок ФОП чи ТОВ може бути простим для отримувача, тобто бізнесу, та зручним для ..

Стабільна робота бізнесу (ФОП чи ТОВ) напряму залежить від того, наскільки послідовно та прозоро вед..

У статті ми подивимось на реальну податкову картину в Україні очима малого підприємця, зокрема ФОП н..

Пояснюємо, як новому ФОПу вибрати правильні КВЕДи, яких помилок уникати, які ризики виникають при ро..